


Разобрались вместе с ипотечным брокером, какие варианты остаются у покупателей без льгот и когда ипотека может быть посильной даже при высокой ставке на примере разных квартир застройщика Группа Аквилон
Ипотечный рынок продолжает штормить. Сейчас меняются ставки и правила льготных программ, а решиться на покупку жилья становится всё сложнее. Кажется, что безопаснее просто подождать — особенно если не проходишь под Арктическую или семейную ипотеку.
Но действительно ли в такой ситуации лучше откладывать покупку? И насколько сама ставка определяет доступность квартиры? Разобрались вместе с ипотечным брокером Группы Аквилон Анной Шабановой, какие варианты остаются у покупателей без льгот и когда ипотека может быть посильной даже при высокой ставке.
Что сейчас с ипотекой?
Теперь нет одной программы, которая подходит почти всем: условия зависят от состава семьи, возраста, работы и региона. В Поморье, например, особенно востребована Арктическая ипотека*. По словам ипотечного брокера Анны Шабановой, раньше на нее приходилось около половины ипотечных сделок Группы Аквилон, а сейчас в отдельные периоды — до 80%.
— У покупателей остаются разные варианты: семейная ипотека, Арктическая и обычные базовые программы банков. Плюс есть специальные решения, которые застройщик разрабатывает вместе с банками, — объясняет Анна Шабанова.
По словам ипотечного брокера, важно не смотреть только лишь на ставку, но и оценивать другие нюансы предложений на рынке недвижимости
То есть даже при нынешних ставках инструменты для покупки остаются, и интерес к новостройкам сохраняется. По наблюдениям брокера, часть покупателей сейчас использует для покупки жилья накопления, которые раньше держала на вкладах. В жилых комплексах Группы Аквилон, подходящих под Арктическую ипотеку, квадратный метр в среднем стоит от 148 тысяч рублей за квадрат.
Поэтому Анна Шабанова советует в первую очередь оценить собственные возможности. Сколько есть на старте, какой ежемесячный платеж будет комфортным и какие программы доступны? Иногда после такого расчета оказывается, что подходящий вариант есть и без господдержки.
В ЖК «Аквилон Баланс» студия площадью 28,41 м², например, сейчас доступна с очень комфортным ежемесячным платежом
Как изменились условия для семей?
Для тех, кто рассчитывает на семейную ипотеку**, с 1 октября действуют новые правила. Анна Шабанова уточняет: размер ставки и максимальная сумма кредита теперь зависят от количества детей. Для большинства регионов России, включая Поморье, условия выглядят так:
2% годовых и до 10 млн рублей — для семей с пятью и более детьми;
4% и до 10 млн рублей — с четырьмя детьми;
6% и до 10 млн рублей — с тремя детьми;
8% и до 8 млн рублей — с двумя детьми;
10% и до 6 млн рублей — с одним ребенком.
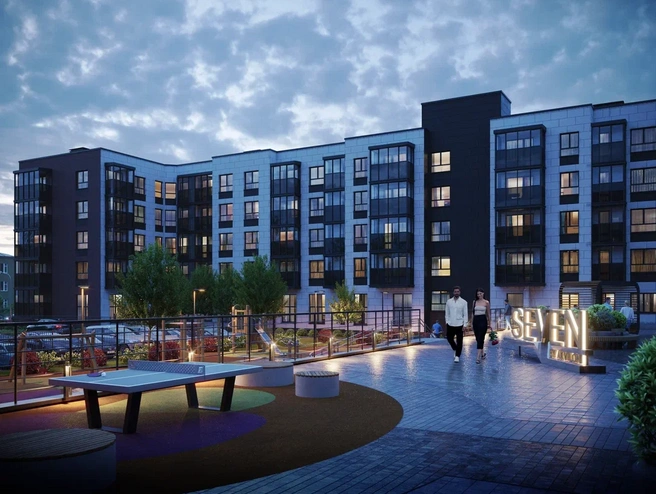
Интересные лоты есть и в проекте «Аквилон Севен»
Во всех случаях хотя бы одному ребенку на момент заключения договора должно быть меньше семи лет. Максимальный срок субсидирования льготной ставки составляет 15 лет.
— Для многодетных семей условия стали особенно интересными. За счет более низкой ставки и большей суммы кредита уже можно рассматривать квартиру большей площади, — объясняет Анна Шабанова. — Тем, у кого один или два ребенка, наоборот, важно заранее рассчитать будущий платеж. Ставка для них выше, а значит, и нагрузка на бюджет может заметно вырасти.
Но изменения касаются только новых договоров: уже действующие кредиты, оформленные до октября 2026 года, под новые параметры не пересчитываются.
В ЖК «Аквилон Баланс» сейчас реально купить квартиру с минимальным ежемесячным платежом
А что остается тем, кто не проходит под льготы?
По словам Анны Шабановой, рыночная ипотека тоже может быть рабочим вариантом, особенно при большом первоначальном взносе, коротком сроке кредита или возможности быстро погасить часть долга:
— Если первоначальный взнос больше 50%, сумма кредита уже заметно меньше, поэтому и нагрузка получается другой, — объясняет брокер. — Нужно смотреть не на ставку отдельно, а считать всю сделку.
Еще один вариант — траншевая ипотека, когда кредит выдается частями. Такая схема может подойти тем, кто ждет окончания вклада или поступления крупной суммы. До этого момента платить проценты придется только за уже полученную часть кредита.
А для покупателей Группы Аквилон, которые не подходят под льготные программы, действуют и специальные предложения банков-партнеров.
— В ЖК «Аквилон Альта» можно рассмотреть программу ВТБ со ставкой от 15,15% и первоначальным взносом от 20,1%. В ЖК «Аквилон Север», «Аквилон Севен» и «Аквилон Баланс» — программу Сбербанка со ставкой от 17,2% и взносом от 20,1%, — рассказывает Анна Шабанова.

Среди выгодных программ ипотечный брокер приводит в пример лоты в ЖК «Аквилон Альта»
Сколько придется платить?
Лучше всего разница видна на конкретных расчетах. Даже похожие по площади квартиры могут давать разный ежемесячный платеж — все зависит от первоначального взноса, суммы кредита и ставки.
В ЖК «Аквилон Север» студия площадью 26,14 м² доступна по ставке от 17,2% (ПСК: 24,025–29,852%). Первоначальный взнос — 1 716 750 ₽, сумма ипотеки — 2 733 932 ₽, ежемесячный платеж — 24 883 ₽.
В ЖК «Аквилон Альта» студия площадью 28,94 м² предлагается по ставке от 14,75% (ПСК: 17,577-21,335%): первоначальный взнос — 934 451 ₽, сумма кредита — 3 734 555 ₽, платеж — 46 227 ₽ в месяц.
В ЖК «Аквилон Севен» за студию площадью 26,34 м² при ставке от 19,2% (ПСК: 18,014% — 24,812%) понадобится внести 702 572 ₽, взять в кредит 2 813 000 ₽ и платить 45 799 ₽ в месяц.
Лучше всего разница видна на конкретных расчетах, поэтому брокер советует уточнять условия, ориентируясь на четкие цифры
— Поэтому важно смотреть не только на ставку, а на всю сделку: сколько человек может внести сразу и какую сумму придется брать у банка, — отмечает Анна Шабанова.
Это хорошо видно на примере «Аквилон Север»: ставка здесь выше, чем в «Аквилон Альта», но благодаря большему первоначальному взносу и меньшей сумме кредита платеж получается почти вдвое ниже.

Иногда благодаря большему первоначальному взносу и меньшей сумме кредита платеж получается почти вдвое ниже даже в предложениях, где изначально ставка выше
И все же: ждать снижения ставок или покупать сейчас?
Универсального ответа, по словам Анны Шабановой, нет. Если платеж не вписывается в бюджет, покупку разумнее отложить. Но ждать только снижения ставок тоже не всегда выгодно.
— Пока человек ждет, нужной квартиры уже может не быть или может измениться ее цена. У нас действует динамическое ценообразование, поэтому сегодняшний вариант через несколько месяцев может выглядеть уже совсем иначе, — объясняет брокер.
Поэтому решение стоит принимать исходя из конкретных цифр: какой первоначальный взнос есть сейчас, какой платеж будет комфортным и какие предложения доступны. Иногда расчет показывает, что лучше подождать, а иногда подходящий вариант уже можно найти на текущих условиях.
В Группе Аквилон эти параметры можно заранее просчитать с ипотечным брокером и уже после этого подобрать квартиру под свой бюджет
По мнению брокера, слепое ожидание низкой ставки может быть невыгодно
Группа Аквилон
сайт:arh.group-akvilon.ru;
г. Архангельск, ул. Попова, 14, 6-й этаж;
пн. — пт. с 09:00 до 20:00;
сб. — вс. с 11:00 до 17:00.
*Арктическая ипотека. Кредитор — ПАО Сбербанк. ПСК — 2,305–5,962% годовых. Ставка — от 2% годовых. Первоначальный взнос — от 50,1%, срок кредита — от 12 до 242 месяцев. Сумма кредита — от 300 тыс. до 6 млн рублей, до 9 млн рублей — при покупке строящегося жилья площадью от 64 кв. м. Условия действуют при покупке объекта у застройщика — партнера банка ООО СЗ «Ломоносовский» и оформлении «Домклик Плюс». При отказе от «Домклик Плюс» ставка увеличивается на 1 п. п. Конкретные условия зависят от объекта, параметров сделки, заемщика и решения банка. Условия программы могут меняться. Не является публичной офертой.
**Семейная ипотека. Кредитор — ВТБ. Ставка — от 2% годовых в зависимости от количества детей и условий программы. Максимальная сумма льготного кредита для большинства регионов России — до 10 млн рублей, максимальный срок субсидирования ставки — 15 лет. Первоначальный взнос и полная стоимость кредита определяются условиями банка и параметрами сделки. Конкретные условия зависят от объекта, заемщика и решения кредитной организации. Условия программы и специальных предложений могут меняться. Не является публичной офертой.
https://group-akvilon.ru/


